O contrato que nunca existiu
Com dados pessoais vazados, como nome, CPF e número do benefício, alguém registra um empréstimo em nome do aposentado sem que ele tenha pedido nada. O desconto começa a aparecer no extrato.
Empréstimo consignado em benefício do INSS
Aposentados e pensionistas descobrem, no extrato do benefício, parcelas de um empréstimo que nunca pediram. Aqui o senhor ou a senhora encontra como conferir, o que fazer nos primeiros dias e quais são os seus direitos. Em linguagem simples, sem promessas.
Meu INSS · Extrato de empréstimos
(exemplo ilustrativo)
1.O benefício veio menor.
2.Alguém ligou “do banco” pedindo selfie, senha ou código por SMS.
3.Caiu um valor inesperado na conta, seguido de pedido para “devolver” por Pix.
O golpe
Há algumas formas mais comuns. Conhecer cada uma ajuda a reconhecer o que aconteceu no seu caso.
Com dados pessoais vazados, como nome, CPF e número do benefício, alguém registra um empréstimo em nome do aposentado sem que ele tenha pedido nada. O desconto começa a aparecer no extrato.
A pessoa recebe uma oferta para “baixar a parcela” ou receber um dinheiro extra. Na prática, o contrato antigo é trocado por outro, maior e mais longo, muitas vezes sem explicação clara.
O que parecia um empréstimo comum é, na verdade, um cartão de crédito consignado (RMC ou RCC). O desconto mensal paga só uma parte da fatura, e a dívida pode se arrastar por muito tempo.
Alguém se apresenta como funcionário do banco ou do INSS e pede uma selfie ou foto do documento, dizendo que é para “atualizar o cadastro”. Essa imagem é usada para assinar um contrato digital.
Como conferir
Qualquer um destes caminhos serve. Se tiver dificuldade, um familiar de confiança pode ajudar, sempre na presença do titular.
Entre com a sua conta gov.br no aplicativo ou no site Meu INSS. Procure a opção “Extrato de empréstimos consignados” e também o “Histórico de créditos”, que mostra quanto foi pago em cada mês e quais descontos foram feitos.
Abrir o Meu INSS(abre em nova aba)A Central do INSS atende de segunda a sábado. A ligação é gratuita. Tenha em mãos o CPF e o número do benefício.
Compare o valor que efetivamente entrou na conta com o valor bruto do benefício. Se a diferença não corresponde a nenhum empréstimo que o senhor ou a senhora reconheça, anote os valores e as datas.
No próprio Meu INSS existe o serviço “Bloquear benefício para empréstimo consignado”. Ele impede novas contratações até que o próprio titular peça o desbloqueio. Não cancela contratos que já existem.
Ir ao Meu INSS(abre em nova aba)O que fazer agora
Não é preciso fazer tudo no mesmo dia. Siga a ordem com calma e guarde cada comprovante.
Não pague taxa para “cancelar” o contrato, não devolva valores por Pix a quem ligou e não assine nenhum novo documento ou contrato oferecido como solução.
Registre a contestação no SAC do banco que aparece no extrato e guarde o número de protocolo. Se não houver resposta adequada, procure a Ouvidoria do mesmo banco, informando o protocolo anterior.
Registre a reclamação pelo Meu INSS ou pelo telefone 135. O INSS cobra do banco a apresentação do contrato; sem comprovação da contratação, o desconto pode ser suspenso.
Pode ser feito pela internet, na Delegacia Eletrônica da Polícia Civil do Ceará, ou em uma delegacia. Descreva o que aconteceu com datas e valores.
Delegacia Eletrônica do Ceará(abre em nova aba)A reclamação pode ser feita no Consumidor.gov.br, no Procon e no Banco Central. Cada registro gera um protocolo que ajuda a documentar o caso.
Consumidor.gov.br(abre em nova aba)Extratos do Meu INSS e do banco, protocolos de atendimento, boletim de ocorrência, documento com foto, CPF, comprovante de endereço e prints de mensagens ou ligações recebidas.
Com os documentos organizados, um advogado pode analisar o contrato, as datas e as provas, e explicar os caminhos possíveis para a sua situação.
Direitos
Estas são as principais regras que costumam ser discutidas nesses casos.
Quando um contrato é feito por golpistas, a responsabilidade pelo risco da atividade é da instituição financeira, e não do aposentado.
Súmula 479 do STJ; art. 14 do Código de Defesa do Consumidor
Nas relações de consumo, o juízo pode determinar a inversão do ônus da prova, cabendo ao banco apresentar o contrato e demonstrar que ele foi feito pelo titular.
Art. 6º, VIII, do Código de Defesa do Consumidor
Valores descontados indevidamente podem ser devolvidos, e em determinadas situações a devolução é em dobro.
Art. 42, parágrafo único, do Código de Defesa do Consumidor
Os tribunais costumam considerar que o benefício é verba alimentar, usada para a sobrevivência. A indenização é analisada caso a caso e não é automática.
Jurisprudência do TJCE e do STJ
Reconhecida a irregularidade, o contrato pode ser cancelado e os descontos no benefício encerrados.
Lei nº 10.820/2003; Instrução Normativa PRES/INSS nº 138/2022
Nenhum resultado é garantido. Cada caso depende das provas, do contrato apresentado pelo banco e do entendimento do juízo.
Alerta
Criminosos usam nomes e fotos de advogados em outros números de WhatsApp para pedir dinheiro a quem tem processo ou procurou ajuda. O escritório:
Dados bancários são solicitados apenas ao final, para fins de prestação de contas, e sempre de conta em nome do próprio cliente.
Único WhatsApp oficial do escritório:
Se receber mensagem de outro número em nome do escritório, não responda e não faça pagamentos.
Perguntas
Sim. Se o senhor ou a senhora não deu consentimento informado para aquele contrato, é possível contestar mesmo que o valor tenha sido depositado. O recomendado é não gastar esse dinheiro e não devolvê-lo por Pix a quem entrar em contato. A questão deve ser tratada pelos canais formais do banco, com protocolo.
Isso acontece com frequência, principalmente em contratos digitais e ofertas por telefone. É preciso analisar quais informações foram dadas, em que contexto a assinatura ocorreu e quais provas existem. Cada situação é diferente.
Depende do tipo de pedido e das datas envolvidas, como a data do contrato e dos descontos. Por isso, o mais seguro é buscar orientação individual e organizar os documentos com calma.
Em regra, a discussão sobre empréstimo consignado fraudulento é feita contra o banco, na Justiça Estadual. Em algumas situações a análise pode ser diferente, e isso depende do caso concreto.
Não necessariamente. O atendimento pode começar pelo WhatsApp, inclusive por mensagens de áudio, para quem tem dificuldade de digitar. O atendimento presencial em Fortaleza é feito com hora marcada.
Os honorários são combinados em contrato escrito, assinado antes do início de qualquer trabalho, com todas as condições explicadas. Este site não divulga valores.
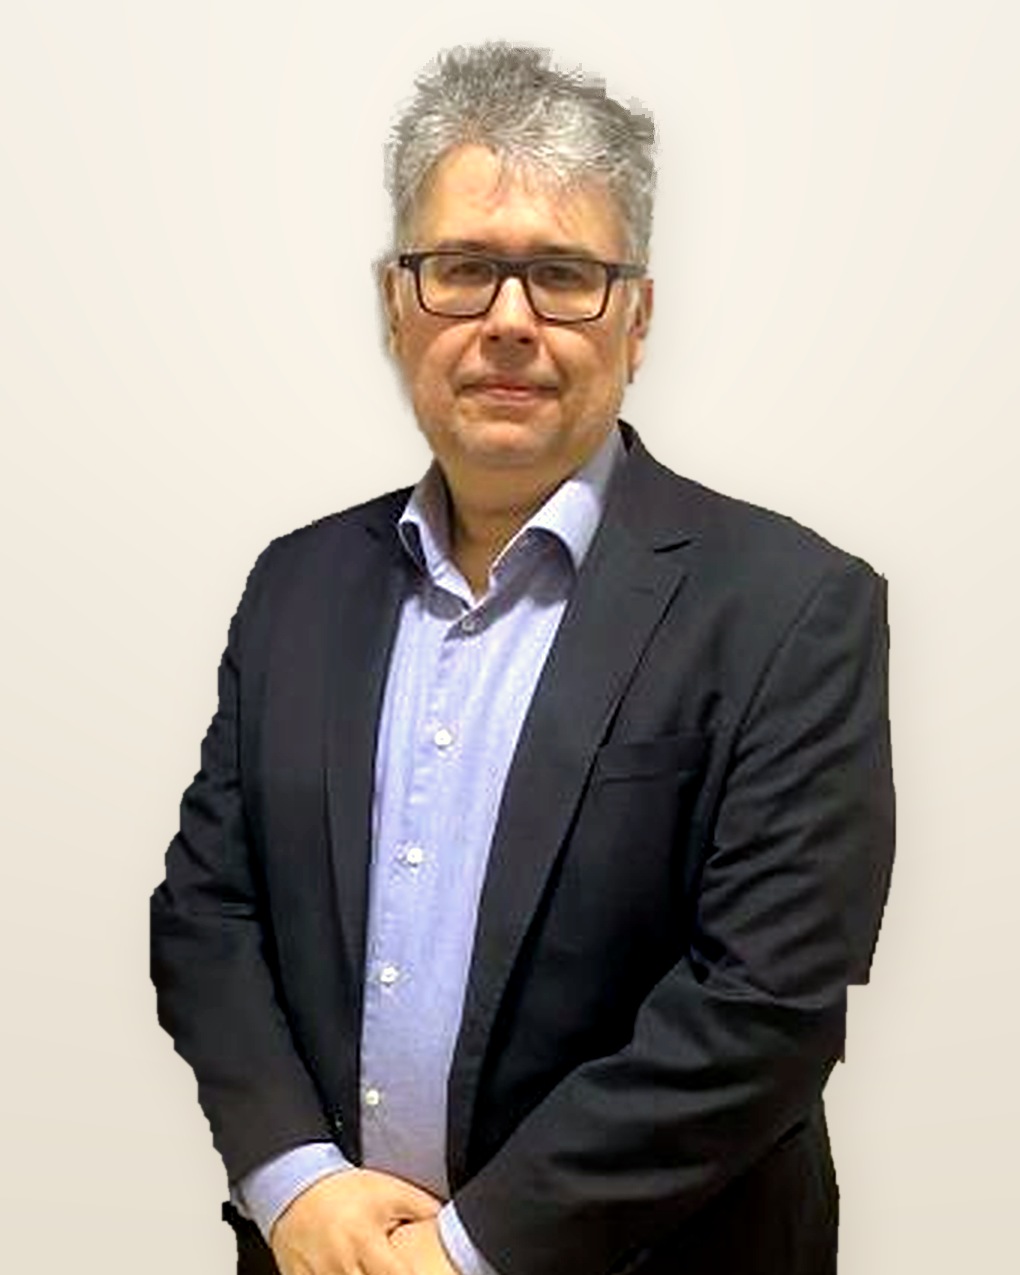
Sobre o escritório
O Dr. Remo Matos Torquato, inscrito na OAB/CE sob o nº 20.012, atua nos Juizados Especiais Federais e no TRF5 em benefícios previdenciários e assistenciais, e na Justiça Estadual em casos de empréstimo consignado fraudulento.
Cada explicação é dada sem pressa, quantas vezes for preciso, para o titular do benefício e para os familiares que acompanham.
Falar com o escritório (abre em nova aba)Atendimento
O primeiro contato é feito pelo número oficial do escritório. O senhor ou a senhora pode escrever ou mandar áudio, no seu tempo.
Se for mais confortável do que digitar, explique o que aconteceu em uma mensagem de áudio. O atendimento é feito com paciência e linguagem simples.
Nenhum serviço começa sem contrato escrito e assinado, com todas as condições explicadas e as dúvidas respondidas.
Os honorários seguem a tabela da OAB/CE e são combinados no contrato. Este site não divulga valores.
Contato
O senhor ou a senhora pode escrever com calma. Não é preciso enviar documentos neste primeiro contato.
Fortaleza (CE)
Rua Nunes Valente, 668, sala 3Meireles, Fortaleza-CECEP 60125-070Atendimento presencial com hora marcada.
Como chegar(abre o Google Maps em nova aba)Remo Torquato Sociedade Individual de Advocacia
CNPJ 50.542.903/0001-72 · OAB/CE 20.012